
相場が下がったとき、株を減らして現金を増やせば、損失を抑えられるのでしょうか。AlpAIでは、株価指数が過去200営業日の平均を下回ることをシグナル(現金を増やす条件)とするルールを試算しました。
今回の試算では、追加しても成績はほとんど変わりませんでした。 シグナルが出た時点で、既存の売買ルールによって、すでに現金が多くなっていたためです。さらに早くシグナルを出す条件も試しましたが、2020年の成績が良くなった一方、全期間の年率リターンは下がりました。
2026年9月26日に行った探索的な試算です。実際の注文をたどらず、翌日の損益を現金比率に合わせて縮める簡易計算です。追加の費用・約定価格のずれ・現金利息は含めていません。
シグナルは「二つの指数が、ともに200日移動平均を下回ること」
200日移動平均は、過去200営業日の終値を平均した値です。今回は、S&P500とNasdaq-100にそれぞれ連動する二つのETFを使い、両方の終値が200日移動平均を下回ることをシグナルにしました。一日の下落だけで現金を増やすルールではありません。
このシグナルが出たら、運用資産の6割以上を現金で持つ場合を考えます。シグナルが出た終値の時点ですでに6割以上が現金なら、追加の変更はしません。
注文を再現するのではなく、翌日の損益を縮めて比較した
まず、損切りや保有日数の上限による売却など、既存の売買ルールを使い、2020〜2025年の日々の資産額と現金比率を試算しました。これを「追加ルールなし」とします。
「追加ルールあり」では、シグナルが出た終値の時点で現金が6割未満なら、その翌日の値動きによる損益を、現金が6割ある場合の大きさに縮めて再計算しました。売却や買い戻しの注文をたどり直したわけではありません。 現金を増やすことで損失だけでなく、その後の利益も小さくなり得る計算です。
比較するのは、この追加ルールの有無です。開始日を5営業日ずつずらした4通りで計算しています。追加の売買手数料や約定価格のずれは含めず、現金の利息も0としています。
全期間の成績は、追加ルールの有無でほぼ同じだった
2020〜2025年の結果です。各指標は、開始日4通りについて計算した値の平均です。
| 条件 | 年率リターンの平均 | 最大下落率の平均 |
|---|---|---|
| 追加ルールなし | 8.93% | -14.62% |
| 追加ルールあり | 8.94% | -14.52% |
ここでの最大下落率は、試算上の資産がそれまでの最高値から最も大きく下がった割合です。-14.62%や-14.52%は4通りの平均であり、すべての試算で下落がこの範囲に収まったという意味ではありません。
年率リターンも最大下落率も、追加による変化は小さい結果でした。ただし、これは実運用で効果がないことや、二つの条件が同等であることを証明するものではありません。
下落局面で計算が変わった日は限られた
2020年、2022年、2025年の三つの下落局面を取り上げます。S&P500連動ETFの高値から安値までの下落は、順に33.7%、24.5%、18.8%でした。以下の表はETFの成績ではなく、AlpAIの売買ルールで計算した試算です。
| 年 | 追加なし | 追加あり | 適用日数 |
|---|---|---|---|
| 2020年 | +4.78% | +4.78% | 0日 |
| 2022年 | -7.48% | -7.51% | 3日 |
| 2025年 | +17.16% | +17.01% | 14.5日 |
リターンと日数は、開始日4通りの平均です。14.5日は、一つの試算で半日だけ取引したという意味ではありません。
2020年は追加ルールで損益が変わった日がなく、2022年と2025年も一部の日にとどまりました。2023年にも条件に該当する日はありましたが、この表では上の三つの下落局面を比べています。
シグナルが出た時点で、すでに現金が多かった
開始日4通りのうち、2通りについてシグナルが出た日の現金比率を確認しました。
| 対象年 | シグナルが出た日の試算上の現金比率 |
|---|---|
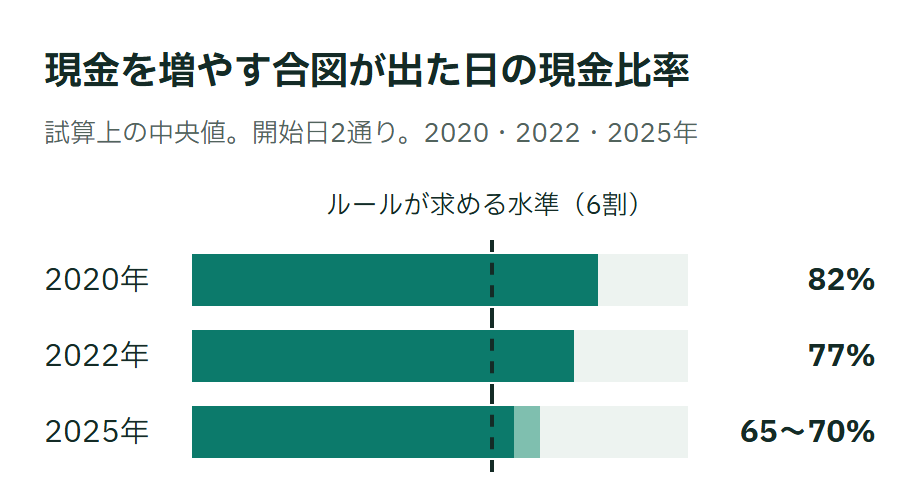
| 2020年 | 70〜88%(中央値82%) |
| 2022年 | 中央値77%(最低35%) |
| 2025年 | 中央値65〜70%(最低27%) |
中央値は6割を超えていましたが、すべての日で現金が6割以上だったわけではありません。 2022年と2025年には6割を下回った日があり、その場合には追加ルールが計算を変えています。
2020年の試算では、株価が下がる途中で損切りや保有日数の上限による売却が進み、先に現金が増えていました。二つの指数がともに200日移動平均を下回ったのは3月11日、シグナルが消えたのは4月8日です。
| 2020年 | 試算の現金比率 |
|---|---|
| 2月18日 | 15〜18% |
| 3月2日 | 55〜61% |
| 3月10日 | 70〜74% |
今回の追加ルールが働ける余地は、既存の売却ルールによって小さくなっていました。 これは、現金を増やす方法全般の効果ではなく、今回組み合わせたルールの結果です。
シグナルを増やすと、2020年は改善したが全期間では下がった
より早く現金を増やすため、先ほどの条件に加え、VIXが25を超えた日にもシグナルを出す場合を試しました。VIXは、S&P500の予想変動率を示す指数です。シグナルが出たら現金を6割以上にするという計算は同じです。
表の「平均割れ」は二つの指数がともに200日移動平均を下回る条件です。「VIX条件追加」は、平均割れ、またはVIXが25を超えたときにシグナルを出す条件です。
| シグナル | 年率 | 最大下落 | 2020年 |
|---|---|---|---|
| 追加なし | 8.93% | -14.62% | +4.78% |
| 平均割れ | 8.94% | -14.52% | +4.78% |
| VIX条件追加 | 8.62% | -14.58% | +8.15% |
いずれも開始日4通りの平均です。VIXの条件を加えると、2020年は+4.78%から+8.15%になりました。一方、2020〜2025年全体の年率リターンは8.93%から8.62%へ下がりました。
2020年と2022年以外の年、すなわち2021年・2023年・2024年・2025年の日々の損益をつないだ累積の成績は、追加ルールなしより8.85ポイント低くなりました。これは開始日4通りの平均で、各年の差を単純に足した値ではありません。
一つの下落局面で成績が良くなったことだけでは、全期間でも良くなるとは言えない結果です。
最大の下落を経験した時期も、開始日で異なった
| 開始日の違い | その試算での最大下落率 | 高値から安値までの期間 |
|---|---|---|
| 1通り目 | -17.4% | 2021年9月〜2023年5月 |
| 2通り目 | -14.7% | 2021年11月〜2023年5月 |
| 3通り目 | -13.6% | 2021年1月〜2021年3月 |
| 4通り目 | -12.8% | 2020年2月〜2020年3月 |
4通りのうち3通りでは、2021〜2023年の間に最大の下落を経験しました。この期間だけから、原因が市場全体なのか、個別銘柄や売買ルールなのかを分けることはできません。
追加ルールの効果を判断するには、何が足りないか
今回の試算で分かったのは、既存の売却ルールですでに現金が多い場面では、6割以上の現金を求める追加ルールが損益を変える余地も小さい、ということです。早いシグナルを加えた場合も、2020年の改善は全期間の改善にはつながりませんでした。
この試算だけでは、追加ルールを実際の運用で使うべきかは決められません。現金を増やす方法一般の有効性を調べたものでもありません。
追加ルールを実運用で評価するには、実行できる時刻の価格、売却・買い戻し後の資金の動き、追加コストを含め、比較条件をそろえる必要があります。これは次に必要な確認であり、今回すでに確かめた内容ではありません。
試算の前提と限界
- 実際の運用成績ではなく、過去データによる探索的な試算です。
- 対象は、研究に使ったスナップショット時点のS&P500とNasdaq-100の構成銘柄です。過去に指数から外れた銘柄を含まないため、結果に偏りが入り得ます。「現在」は読者がこの記事を開いた時点ではありません。
- 既存ルールの試算には、条件を確認した日の終値で売買する扱いがあります。追加ルールもその終値時点の情報で翌日の損益を調整したものです。その価格で実行できる注文を再現したわけではありません。
- 追加の売買手数料、約定価格のずれ、現金利息を含みません。効果の上限や下限を示す結果とは説明しません。
- 開始日4通りは重なる期間を含み、独立した4回の運用ではありません。本文で取り上げた三つの局面だけで、あらゆる下落に対する効果を判断することもできません。
本記事は試算の方法と限界を共有するもので、読者に現金比率6割や、特定の売買タイミングを勧めるものではありません。過去の試算は将来の成果を保証しません。