
利益を出し、負債を抑える会社を選べば、株価指数に勝てるのでしょうか。2010〜2025年の米国株では、企業のクオリティ(財務の質)と1年後の値上がり順位に関係は見られました。しかし、費用後の保有成績がS&P500連動ETFを明確に上回る証拠は得られませんでした。
順位を見分ける情報と、投資として残る利益を分けて読みます。日本株と実在するクオリティ重視のETFも別に調べました。いずれも過去データの研究です。
この結果から「クオリティに意味がない」とは言えません。訂正前の計算結果では、クオリティの上位群を等金額で持つ方法は、候補全体を等金額で持つ方法に対して、両期間の差の点推定がプラスでした。ただし、候補平均に対する超過リターンとSPYへの優位は別の問いです。時価総額に応じた配分も、会社識別コードを訂正した後の結果でSPYへの明確な優位を示していません。クオリティを使わない大型株との比較も、独立した検証として読みます。
クオリティを測る三つの財務指標
使った点数は、次の各指標を候補の中で順位付けし、平均したものです。
- 直近4四半期の純利益を自己資本で割る:高いほど良い。
- 負債を自己資本で割る:小さいほど良い。
- 発行済み株数の前年比増加率:小さいほど良い。
米国の財務データはSECの公開資料から、判断日までに提出されていた値を使いました。候補は各週に当時上場していた銘柄のうち、株価10ドル以上、20日平均売買代金2,000万ドル以上です。後に上場廃止となった会社も含みます。
訂正前の第1段階で点数を計算できた銘柄数は、1週平均で2010〜2019年が973、2020〜2025年が1,397でした。
順位、保有成績、大型株の比較対象を分けて検証
第1段階は、点数の順位とその後250取引日(約1年)の値上がり順位の相関を測ります。両期間で相関の95%区間が0を上回り、クオリティの上位20%の成績が候補平均を上回ることを、事前の基準にしました。
第2段階は、実際に保有する方法の費用後成績です。第1段階の結果を受けて、こちらの結果を見る前に4つの形と基準を別に固定しました。年1回入替え、元手10万ドルで、手数料とスプレッドを反映します。開始月を12通りにずらし、中央値で比較します。SPYとの差の95%区間が両期間で0を上回ることが基準です。
第3段階では、クオリティの上位20%から選ぶ大型50社と、候補全体から時価総額だけで選ぶ大型50社を比べました。両方とも1社当たりの上限は20%で、1株単位で売買し、費用条件もそろえています。クオリティで絞る方法が両期間で比較対象を上回ることを、結果を見る前に条件としました。
第1段階:クオリティと1年後の順位には正の関係
以下の表と期間別の相関は、会社識別コードを訂正する前の計算結果です。後の再計算でも基準を満たすという判定は変わりませんでしたが、訂正後の値と同じ版の結果としては扱いません。
| 期間 | 1週の銘柄数 | 250取引日の順位の相関 [95%区間] |
|---|---|---|
| 2010〜2019年 | 973 | +0.056 [+0.044, +0.067] |
| 2020〜2025年 | 1,397 | +0.109 [+0.087, +0.130] |
| 期間 | クオリティの上位20%の超過リターン(候補全体の平均との差、年あたり、費用前) |
|---|---|
| 2010〜2019年 | +1.7% |
| 2020〜2025年 | +3.8% |
順位の相関は、点数が高い株ほど、その後の値上がり順位も高い傾向があるかを表します。観測が重なる影響を考慮して1年単位で観測を再抽出して求めた区間でも相関は0を上回りましたが、個々の銘柄の値上がりを予言したという意味ではありません。
| 取引日数 | 2010年代 | 2020年代 |
|---|---|---|
| 60日 | +0.024 | +0.049 |
| 120日 | +0.034 | +0.073 |
| 250日 | +0.056 | +0.109 |
今回のデータでは長い期間ほど強い関係が見られましたが、短期の売買にそのまま使える結果ではありません。
ここでの候補平均に対する年数%の超過リターンは費用前です。次に、保有する方法として成績が残るかを確かめました。
第2段階:費用後にSPYを明確に上回る形はなかった
時価総額に応じた配分は、会社識別コードを訂正した後の結果を示します。候補全体とクオリティの上位20%の等金額配分は、訂正前の計算結果として別に載せます。入力の版が異なるため、異なる版の結果を引き算して配分方法の優劣を測ることはできません。
いずれも元手10万ドル、費用込み、12開始月の中央値です。差は日々の対数リターン差を年率に直したポイントで、年率同士を引いた値とは一致しません。
配分方法ごとのSPY差:訂正前後の結果を区別する
時価総額比は会社識別コード訂正後、等配分は訂正前の検証です。上位20%を時価総額比で持った年率は、2010〜2019年が14.96%、2020〜2025年が17.08%でした。
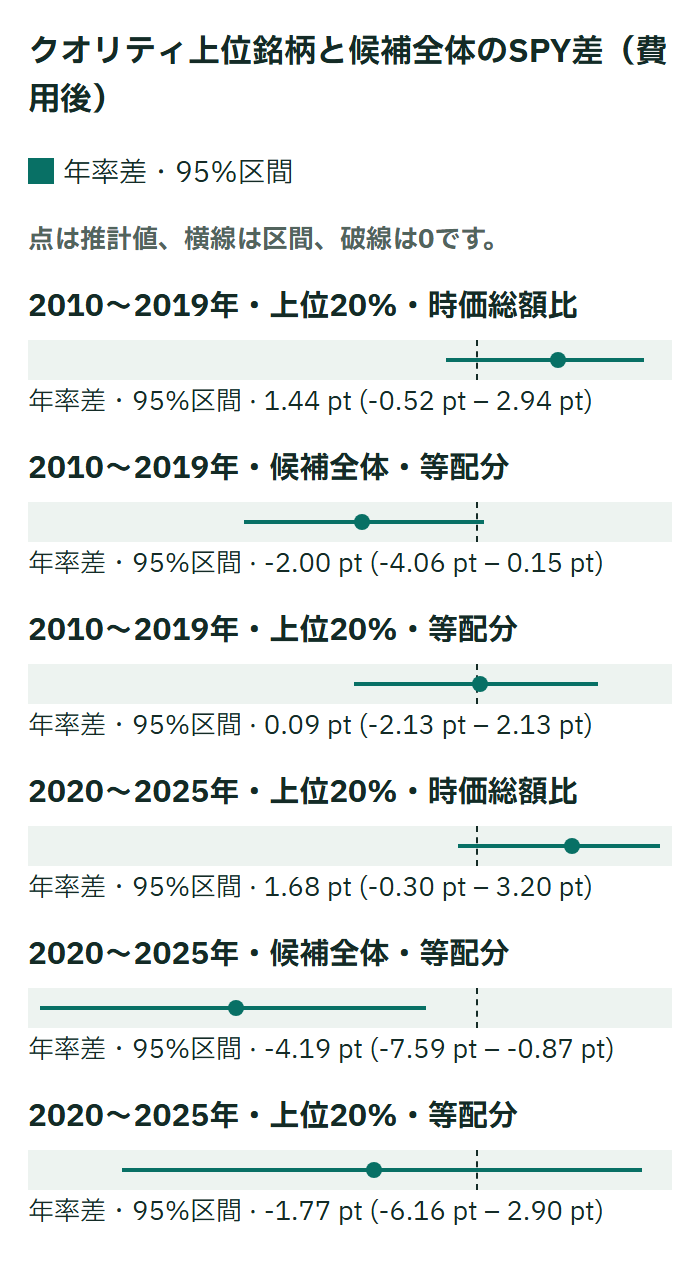
上の図ではSPYとの差を示しています。訂正後の値から、候補全体を上回るとは言えません。図に併記した等金額配分は異なる版のデータを使っており、この差を補うものではありません。
等金額配分:会社識別コード訂正前の計算結果
2010〜2019年
訂正前の等配分では、候補全体の年率は11.06%、クオリティの上位20%は13.45%でした。候補全体は等配分同士で比べるときの基準です。
2020〜2025年
訂正前の等配分では、候補全体の年率は10.28%、クオリティの上位20%は13.03%でした。候補全体との成績差は、後の図に示します。
クオリティの上位20%を持つ形では、訂正後の時価総額配分と訂正前の等金額配分のどちらも、SPYとの差の区間は両期間で0をまたぎました。元の4形の比較では、他の2つも採用基準に届いていません。クオリティの上位50銘柄を等金額で持つ形は両期間で区間が0をまたぎ、クオリティに売上成長の継続性を加えた形は、2020〜2025年にSPYを年3.88ポイント下回り、区間も0未満でした。したがって「4つともSPYとの違いがなかった」と一括りにはしません。
訂正前の等金額配分では、クオリティの上位20%と候補全体との差の点推定は両期間でプラスでした。ただし、2020〜2025年の区間は0をまたぎます。同じ期間に候補全体の等金額配分はSPYを年4.19ポイント下回っており、候補平均に対する超過リターンとSPYに対する超過リターンは別の問いになります。時価総額配分が訂正後も候補全体を明確に上回ったかは、この資料では確認できません。
時価総額配分の訂正後のSPY差の点推定は両期間でプラスでも、少数銘柄への依存がありました。2020〜2025年に利益の大きい5銘柄を除くと年率は7.33%に下がります。最大下落は2010年代−21.0%、2020年代−33.7%でした。
第3段階:クオリティを使わない大型50社との成績差は見分けられなかった
元手10万ドル、1株単位、費用込みで比較しました。各年率は12開始月の中央値、差は対応する各ケースの差の中央値です。年率の中央値同士の引き算とは異なる場合があります。
| 期間 | SPY | 大型50社 |
|---|---|---|
| 2010〜2019年 | 13.26% | 12.89% |
| 2020〜2025年 | 14.93% | 14.83% |
| 期間 | クオリティ上位20%から選んだ大型50社 |
|---|---|
| 2010〜2019年 | 14.64% |
| 2020〜2025年 | 14.43% |
図の上2行は訂正前の等配分で候補全体と比べた結果です。下2行は別の検証で、元手10万ドル、1株単位、費用込みでクオリティ上位20%から選んだ大型50社を大型50社と比べたときの、対応するケースの差の中央値です。
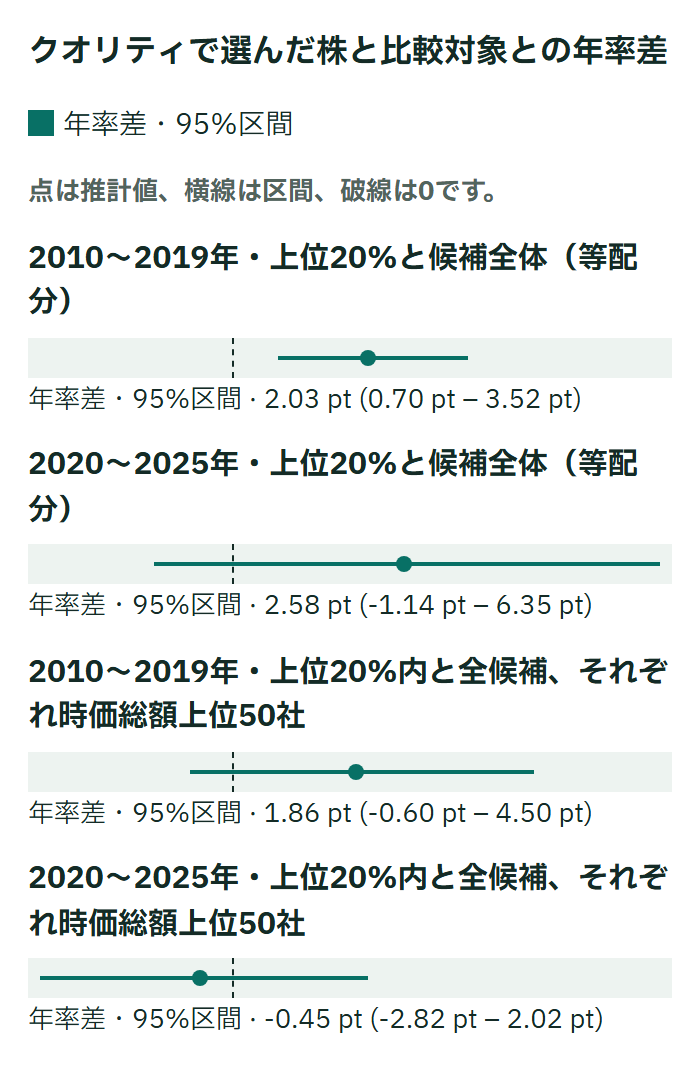
2020〜2025年はクオリティで選ぶほうが低く、両期間で比較対象を上回るという事前条件を満たしませんでした。元手20万ドルでも、この期間の差は−1.00ポイントと同じ方向です。
クオリティを使わない大型50社のSPY差は、2010年代−0.37ポイント、2020年代−0.09ポイントで、いずれも区間は0をまたぎました。クオリティで選ぶ方法と比較対象との差も0をまたぐため、クオリティの効果がゼロとも、大型株への集中がすべての原因とも断定できません。
日本株と、クオリティ重視のETFではどうだったか
日本株では、EDINETの4,447社・37,830件の報告書から同じ三つの指標を作りました。2017年7月〜2025年9月の内国株式で、終値300円以上、20日平均売買代金1億円以上を対象とし、1週平均1,289社です。順位との関係は、33業種の同業種平均を引いた成績で測っています。
| 測ったもの | 結果 |
|---|---|
| 250取引日の順位の相関 [95%区間] | +0.042 [+0.026, +0.059] |
| 2018〜2021年 | +0.057 |
| 2022〜2025年 | +0.020 |
| 小型株の中 | +0.081 |
| 中型株の中 | +0.012 |
| 大型株の中 | +0.007 |
相関は事前に決めた合格基準を満たしたものの、米国より小さく、2022〜2025年には弱まりました。とくに小型株で強く、大型株では小さい関係でした。
クオリティの上位2割を等金額で1年保有する参考計算は、毎月開始の99組、費用込みで次の結果です。
| 持ち方 | 1年の成績 |
|---|---|
| クオリティの上位2割を同じ割合で | +10.89% |
| 候補全体を同じ割合で | +10.43% |
| TOPIX(配当込み) | +14.20% |
上位2割が候補全体を上回ったのは99組中46組で、TOPIXの成績にも届きませんでした。順位の情報が、そのまま指数を上回る保有成績になるわけではありません。
米国上場のクオリティ重視ETF2本も、それぞれの上場から2026年10月8日まで、配当込み・経費反映後の価格でSPYと比較しました。年あたりの差は、約13年のものが−0.43ポイント、約21年のものが−1.18ポイントでした。これは別対象の記述調査で、上の方法の追加検証とは区別します。
小さな優位を見分けるには、データの長さも関係する
第1段階の訂正前の結果では、2020年代の順位相関は+0.109でした。一方、保有する方法ではSPYとの差を明確にできていません。順位相関と保有成績は異なる物差しであり、候補平均とSPYの違いに加え、検出できる差の大きさも関係します。
事前には、差を見分けるために2010年代で年4ポイント、2020年代で年8ポイント程度が必要と見積もっていました。時価総額配分の訂正後のSPY差は年+1.44・+1.68ポイントで、この長さでは小さな効果を見逃す可能性があります。「差がないことを証明した」とは読めません。
研究の扱いと、ほかの記事を読むときの確認点
2026年10月8日時点では、大型50社との比較でクオリティで選ぶ場合の超過リターンを確かめられず、この方法を運用には使わないと判断しました。第1段階の結果は次の研究へ進む材料にとどめ、運用ルールを変えてはいません。日本株も運用対象外で、情報として記録しただけです。
ほかの研究でも、順位を当てる情報と費用後の保有成績、候補平均との差と指数差を分けて見ることが役立ちます。少数の銘柄への依存と、同程度の規模で対象の特徴を使わない比較対象があるかも確認してください。
結論の範囲を狭める制約
- 2010〜2025年は別研究ですでに見た期間です。クオリティの長期的な効果を問う着想も短い期間の結果を見た後で立てており、探索の結果です。今後のデータでの確認が必要です。
- 米国は10ドル以上・売買代金2,000万ドル以上の流動性がある株に限ります。第1段階は費用前、第2・3段階は費用後ですが、税は含みません。
- 時価総額配分では、複数種類の株に会社全体の時価総額を重複して付けた誤りを直し、さらに会社識別コードを修正して再計算しています。2020〜2025年の年率は18.60%→17.12%→17.08%と変わりましたが、判定は変わりませんでした。
- 会社識別コードの訂正前には、米国の候補の2010年代2.5%、2020年代0.3%の行に誤りがありました。訂正後の再計算は実施済みですが、本文で「訂正前」と示した詳細結果を、訂正後の値と同じ版として比較することはできません。
- 日本株は、初回の結果を見た後に約10社の価格の誤りを除いた2回目を主にしています。初回の相関+0.046も基準は満たしていました。
- 日本株では株価のない642社が候補から抜けています。最後の報告書が2018〜2024年の480社と、2025年が最後の162社で、廃止・合併・上場先変更などが混在します。約半分は公開買付け対象でした。この欠落の影響の方向は測っていません。
- ETFは現存する2本のみで、閉鎖商品を含めない上方への偏りがあります。
この研究は特定の銘柄や商品の購入を勧めるものではありません。過去の関係や試算は、将来の成果を保証しません。