
上昇中の株が、もみ合いの上限を出来高を伴って上抜けたら買い、損失を小さく抑える。米国のトレーダー、Mark Minerviniが公開するこの考え方を、決まった数値ルールにすると、指数を上回れるのでしょうか。
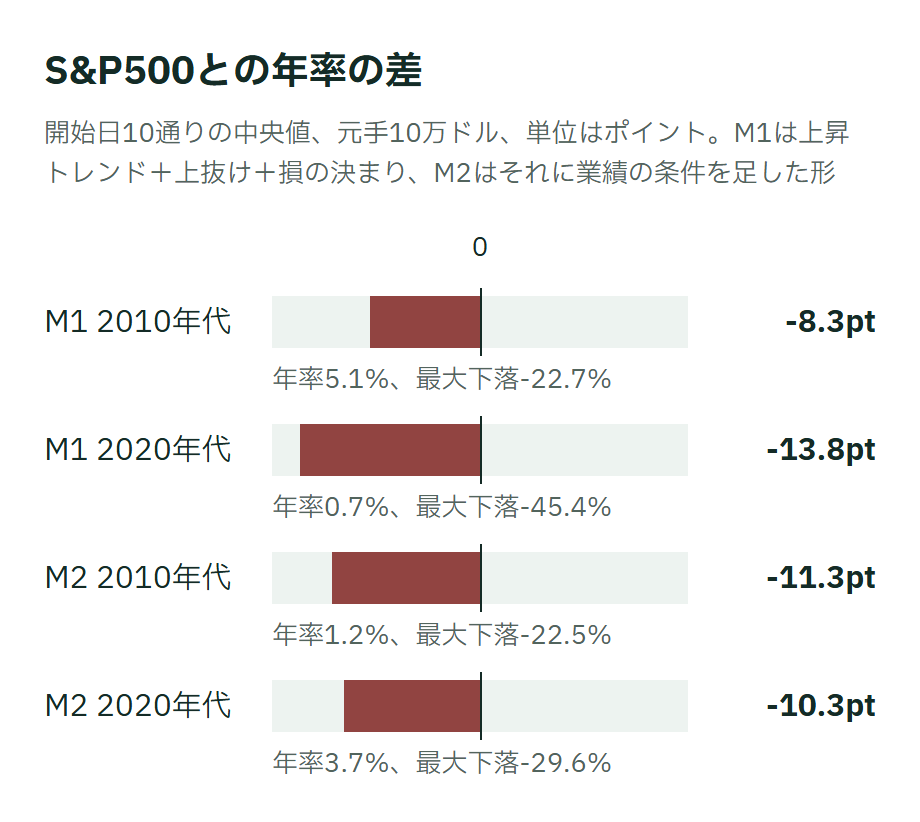
2010〜2025年を二つの期間に分けて試すと、比較できた2方式はどちらもS&P500連動ETF(SPY、配当込み)を下回りました。開始日10通りの中央値で年率約8〜14ポイントの差です。上抜けだけの別検証でも、今回の条件で指数を上回る効果は確認できませんでした。
本人の実際の取引を再現したものではありません。株価と出来高の条件などを、誰が実行しても同じ結果になるよう数値ルールに置き換えました。
試した売買ルールと条件
成績を比較できたのは、次の2つの方式です。このほかに、VCPを近似した条件を加える方式(M3・M4)も試しましたが、条件に該当する例が少なく、効果を判断できませんでした。
- 基本方式(M1):上昇トレンドの条件(Trend Template)を満たし、相場全体が下げ基調でないときに、もみ合いの上限(ピボット)を出来高を伴って終値で上に抜けたら、翌日の寄り付きで買う。1回の売買で失う額を資産の1.25%までにする。+20%で半分を売り、残りは50日移動平均を割ったら売る。
- 業績条件を加えた方式(M2):M1に、業績の条件を足した形。1株利益の伸びが20%以上、売上高の伸びが15%以上、ROE(自己資本利益率)が17%以上の銘柄に限ります。
Minerviniの代名詞である「VCP(値幅がだんだん小さくなるもみ合い)」も、近似したルールにして足しました。
条件は次のとおりです。
- 期間は、2010〜2019年と2020〜2025年に分けました。合格には、両期間かつ元手10万ドル・20万ドルの両方で、S&P500との差の95%区間の下限が0を上回り、最大下落率が−40%より浅いことを求めました。年率の代表値が指数を上回るだけでは合格としない基準です。
- 銘柄は、当時の終値が10ドル以上、50日の平均売買代金が2,000万ドル以上の米国株です。途中で上場廃止になった銘柄も含めています。生き残った銘柄だけで試すと、成績がよく見える偏りが出るためです。
- 元手は10万ドルです。始める日を10通りずらして計算し、その中央値を示します。20万ドルでも、結果はほぼ同じでした。
- 売買の費用を含めています。
- 試す前に、売買ルールと合格基準を記録しました。結果を見てから売買ルールを変えてはいません。
結果:比較できた2方式は、どちらの期間もS&P500を下回った
| 方式 | 年率 | 最大下落率 | S&P500との差 |
|---|---|---|---|
| 基本方式(M1) | 5.1% | -22.7% | -8.3ポイント |
| 業績条件を加えた方式(M2) | 1.2% | -22.5% | -11.3ポイント |
| 方式 | 年率 | 最大下落率 | S&P500との差 |
|---|---|---|---|
| 基本方式(M1) | 0.7% | -45.4% | -13.8ポイント |
| 業績条件を加えた方式(M2) | 3.7% | -29.6% | -10.3ポイント |
S&P500との差は、開始日10通りの中央値です。差の幅(95%の区間)は広く、M1は2010年代が-17.0〜+0.2ポイント、2020年代が-29.3〜+1.7ポイントでした。M2の2010年代だけは、区間の上限も0より下でした。
業績の条件を足すと、2020年代の下落は浅くなりました(-45.4%から-29.6%へ)。一方で、2010年代の年率は下がりました(5.1%から1.2%へ)。
大きく勝った年はありました。M2は2024年に+54.6%でした。ただ、+50%を超えた年は、16年でこの1回だけです。負けた年も大きく、M1は2021年に-21.1%、M2は2022年に-11.1%でした。成績の多くは少数の銘柄から来ており、上位5銘柄を除くと、M1の2020年代の年率は-7.7%でした。
VCPを足した形は、測れませんでした。私たちの近似(15日ずつの3つの区切りで、値幅と出来高が縮むこと)は、M2が買った557回のうち3回しか成り立たず、ほぼ現金のままだったためです。決まった日数で区切ると、本当の押しの山と谷に合いません。これはVCPそのものの評価ではありません。山と谷で数え直した形でも試しましたが、ほかの上抜けとの差は、判断できる大きさになりませんでした。
上抜けのシグナルだけを取り出しても、指数超過を確認できなかった
ここからは口座全体とは別の比較です。M1の上抜け条件を終値で満たしたシグナルを、口座で実際に買ったかどうかにかかわらず集め、翌日の寄り付きで買った場合の費用後の成績をSPYと比べました。95%区間は試算の不確かさを表し、プラスの可能性も残ります。
表の数値はSPYに対する費用後の超過です。口座全体の収益率ではありません。
| 期間 | 20営業日後 | 60営業日後 |
|---|---|---|
| 2010〜2019年 | −0.1% | −0.2% |
| 2020〜2025年 | −0.4% | −1.2% |
上抜けのシグナルは2010年代に約1万7,500件、2020年代に約1万1,500件でした。同じ日に他の条件を満たしていた上抜けていない銘柄との比較でも、上抜けの優位は確認できません。20営業日後の差はそれぞれ−0.12ポイントと−0.13ポイントで、どちらの95%区間も0をまたぎます。
次は買う時刻の比較です。終値でも上抜けが続いたと後から分かった銘柄だけを選び、当日の上抜け水準(ピボット)付近で買う場合と翌日の寄り付きで買う場合を比べました。
| 期間 | 当日購入 − 翌日購入(20営業日後) |
|---|---|
| 2010〜2019年 | +1.5ポイント |
| 2020〜2025年 | +2.2ポイント |
取引時間中には、終値でも上抜けを保つ銘柄は分かりません。取引時間中にピボットを超えた全例を対象にした比較は、上の事後的な選別とは別です。後から選んだ組の差を、取引で得られる利益とは解釈できません。
| 期間 | 全例のSPY差(20営業日後) |
|---|---|
| 2010〜2019年 | −0.2% |
| 2020〜2025年 | −0.5% |
損切りについても調べました。M1で損切りした取引のうち、60日まで持てば利益で終わった割合は2010〜2019年が33%、2020〜2025年が35%でした。買値まで損切り水準を引き上げたあとの売却も含みます。ただし、損切り後に回復した例があったことだけで、損切りを変えれば口座全体の成績が良くなる、あるいは上抜けのシグナルに効果があるとは言えません。
本人のやり方との違い
- 本人は、取引時間中にピボットを超えたところで買います。この検証は、日足の終値で確かめて、翌日に買っています。
- この検証では、銘柄の選び方を事前に決めた数値条件に固定しています。本人が実際に各銘柄を選んだ判断過程まで再現したものではありません。
- 研究の事前の記録によれば、本人は成績を競う大会に出た2021年に、空売りや借り入れも使っていました。この検証は、どちらも使っていません。
つまり、試したのは「本に書かれた売買ルール」で、「Minerviniという人」ではありません。
分かったこと
購入条件から損切り、一部利益確定、保有終了までを定めたM1・M2は、今回の開始日10通りの中央値では、2010〜2019年と2020〜2025年のどちらもS&P500を下回りました。 一方、VCP近似を加えた方式は、該当例が少なく、手法の良し悪しを測れませんでした。この結果を、Minervini本人の売買や手法全般の成績と同一視することはできません。
本研究のあとには、取引時間中の入り方や、購入後の売却・保有のルールも別の条件で検証しています。各研究の対象と条件が異なるため、そこで得られた結論を本記事の口座成績の原因として後付けすることはしません。
この記事は、過去のデータで計算した試算の結果で、AlpAIの実際の運用成績ではありません。特定の銘柄や手法の売買を勧めるものではありません。