
ETFの銘柄をまねれば、自分の口座でも同じ成績を得られるのでしょうか。AlpAIは、ETF単体にどこまで近づけるかと、1株単位で買う20銘柄を模擬口座(実際のお金を使わず、同じ売買を記録の上でたどる口座)へ組み込んだ場合を別々に調べました。100銘柄を端数まで持つ再現は本物に近かった一方、20銘柄を組み込んだ口座は比較対象を下回りました。
今回の過去データの比較では、採用する基準に届きませんでした。目標にした20銘柄のうち、持てたのは中央値で14銘柄で、目標とした比率からのずれも大きくなりました。ただし、候補の数を絞ったこと、売買費用、資金の過去への換算、古い期間の代わりのデータも重なっています。「1株単位だから必ず負ける」という結果ではありません。
模擬口座は過去データを使った試算です。銘柄選びだけでなく、配分のずれと費用を確かめます。ETFは取引所で売買できる投資信託です。
何を確かめたのか
調べたのは、S&P 500 Momentumという指数に連動するETF(SPMO)です。モメンタム(勢い)とは、最近の値上がりが強い銘柄ほど、しばらく強さが続きやすいという考え方で、この指数はS&P 500の中から勢いの強い銘柄を選び、会社の大きさ(時価総額)とモメンタムスコアを掛けた重みで持ちます。年に2回、3月と9月に入れ替えます。
検証当時、AlpAIが使っていた証券会社では、このSPMOを買えませんでした。そこで、「同じ考え方を個別株で作れば、S&P 500に連動するETF(VOO)を持つより良いか」を、事前に決めた合格基準で確かめました。個別の米国株は、この口座で買えます。
比べた条件
先に、数字の単位を分けておきます。 結果1は、ETFだけ(再現した系列と本物のSPMO)の年率の比較です。結果2以降は、ETFだけの成績ではなく、守りのルールと現金を含む模擬口座全体の年率の比較です。この二つは、別の表に書き、混ぜて読まないでください。
| 項目 | 条件 |
|---|---|
| 期間 | 2005〜2025年 |
| 組み込む株 | 上位20銘柄・1株単位 |
| 入れ替え | 年2回 |
| 売買費用 | 売買ごとに0.10%+1注文1ドル |
選び方・資金・比較対象などの詳細を読む
選び方
モメンタムスコアで選んだ100銘柄に、今回の研究で定めた上限付きの配分比率を計算しました。その配分比率の大きい順に20銘柄を取り出し、合計が100%になるよう比率を調整しています。20銘柄を、モメンタムスコアだけで選んだわけではありません。古い期間では会社規模などに代替データを使っており、「期間」の項の条件に従います。配分比率は、時価総額とモメンタムスコアから作り、1銘柄の上限は9%、または選んだ100銘柄の中での重みの3倍のうち低いほうです。年2回入れ替えます。
買い方
入れ替えの日の終値で、目標の金額を株価で割り、小数点以下を切り捨てた株数だけ買う。余りは現金のまま。1株も買えない銘柄は持たない。
資金の大きさ
現在の資金規模を、過去に向けてS&P 500の水準に合わせて小さく換算した額。昔の資金が小さいほど、1株単位で買うことによる配分のずれは出やすくなります。
費用
売買ごとに0.10%と、1注文につき1ドル。
比べる相手
同じ資金をVOOで持つ形。VOOは上場前の期間があるため、この研究では、SPYの配当を反映した系列に年0.065%を上乗せする仮定でVOOの推計系列を作っています。VOO自身の実価格系列ではありません。
口座の形
口座全体のうち、模擬口座でコア運用(資金の中核として、株価指数に連動するETFなどで長く持つ部分)に割り当てた資金の半分(口座全体の半分ではありません)だけを入れ替えて比べました。口座全体には、SPY、現金、口座全体の下落が大きくなったときに働く守りのルールを含みます。結果2以降の年率は、この口座全体のものです。
期間
2005〜2025年。2015年以降は、その時点のS&P 500の構成銘柄と株数を使いました。2014年までは当時の構成を戻せないため、売買代金の上位500銘柄で代用しています。
事前に決めた合格基準
成績を見る前に、合格基準を4つ決めて記録しました。結果を見てから基準を変えていません。
結果1:再現の手順は、本物のSPMOに近かった
口座全体の合否を判定する前に、「この再現の作り方で、本物のSPMOに合わせられるか」を確かめました。端数の株も買える前提で上位100銘柄を持つ形を、2016〜2025年の月ごとの値動きで本物と比べています。
この表は、ETF単体(再現した系列と本物のSPMO)の年率です。口座全体の数字ではありません。
| 比べたもの | 年率(2016〜2025年、ETF単体) |
|---|---|
| 再現(上位100銘柄、端数あり) | 17.41% |
| 本物のSPMO | 17.92% |
| 差 | −0.51ポイント |
月ごとの値動きの相関(似て動くかを示す数値)は0.970でした。事前に決めた合格基準は「年率の差が2ポイント以内、相関が0.95以上」で、通りました。年率は、複利で1年あたりに換算した収益率、ポイントは2つの年率の差を表す単位です。
結果2:口座の一部を再現運用に置き換えた場合の比較
この表は、ETF単体の成績ではなく、模擬口座全体(SPY、現金、口座全体の下落が大きくなったときに働く守りのルールを含む)の年率です。 口座のうち模擬口座でコア運用に割り当てた資金の半分(口座全体の半分ではありません)だけを、再現した20銘柄の運用(1株単位、現在の規模を過去に換算)に置き換えた口座と、同じ部分をVOOの推計系列に置き換えた口座を比べています。VOO単体の年率ではありません。
次の数値は、いずれも模擬口座全体の成績です。「20銘柄」は再現した株の組、「VOOの推計系列」はVOOの推計系列を口座の同じ部分に入れた条件を示します。
| 指標・期間 | 20銘柄 | VOOの推計系列 |
|---|---|---|
| 全期間の年率 | 8.90% | 9.71% |
| 2005〜12年の年率 | 3.60% | 4.58% |
| 2013〜25年の年率 | 12.28% | 12.98% |
| 最大下落 | −34.07% | −36.98% |
| 最悪年(2008年) | −26.14% | −26.80% |
成績を見る前に決めた四つの条件と、その判定は次のとおりです。
- 全期間(2005〜2025年)の年率がVOOの推計系列の口座より0.5ポイント以上高いこと:−0.81ポイントで未達。
- 2005〜2012年と2013〜2025年の両方で、VOOの推計系列の口座より年率が高いこと:両期間とも下回り、未達。
- 最大下落がVOOの推計系列の口座より3ポイント以上深くないこと:達成。
- 最悪年の成績がVOOの推計系列の口座より5ポイント以上悪くないこと:達成。
損失の大きさに関する基準は満たしましたが、収益率の基準を満たさなかったため、全体としては不合格です。2005〜2012年の読みは、上で述べた代わりの構成を使った結果です。
参考として、選ぶ銘柄数を変えた形も計算しました。合否には使っていません。これも口座全体の年率です。
10〜25銘柄は1株単位、100銘柄は端数ありです。年率の図は模擬口座全体の年率を、最大下落の図は同じ口座の最大下落を示します。全期間は2005〜2025年です。
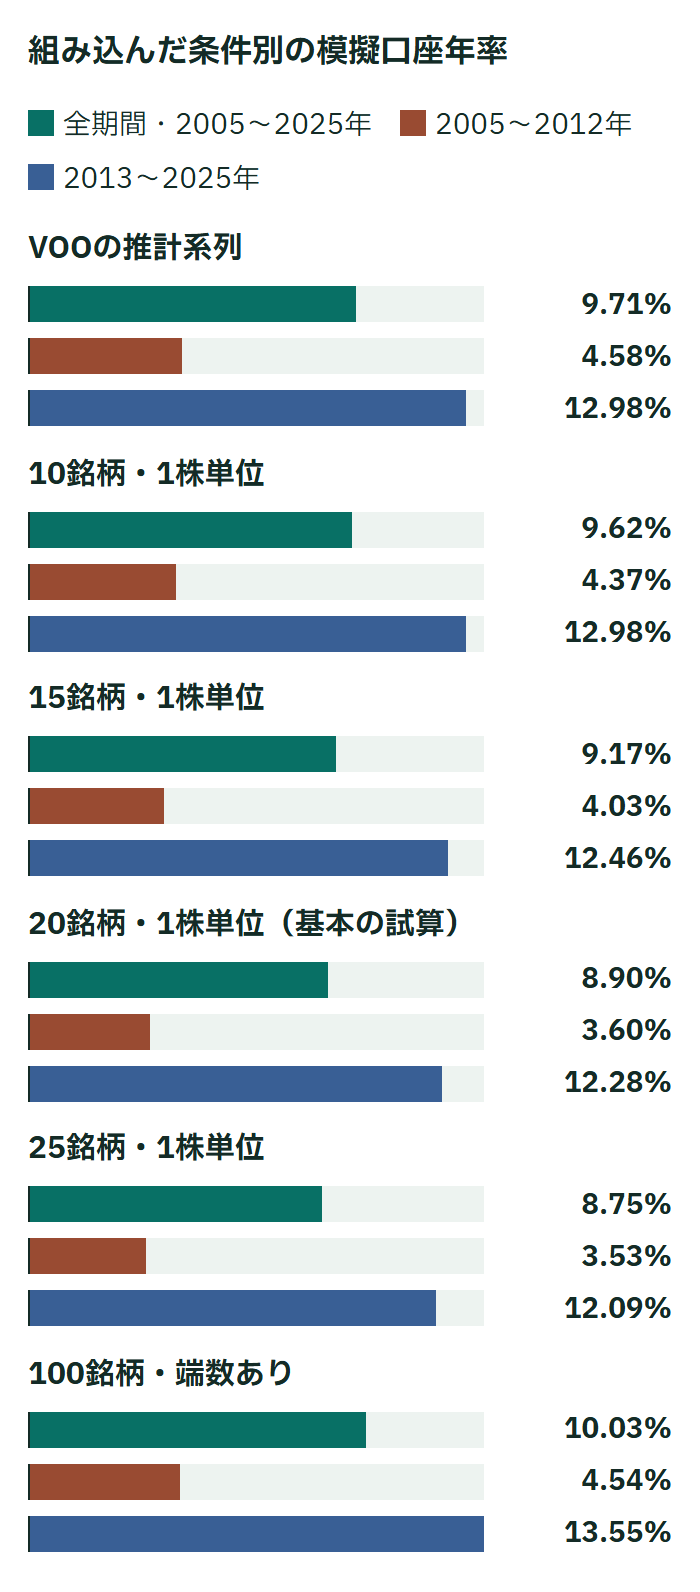
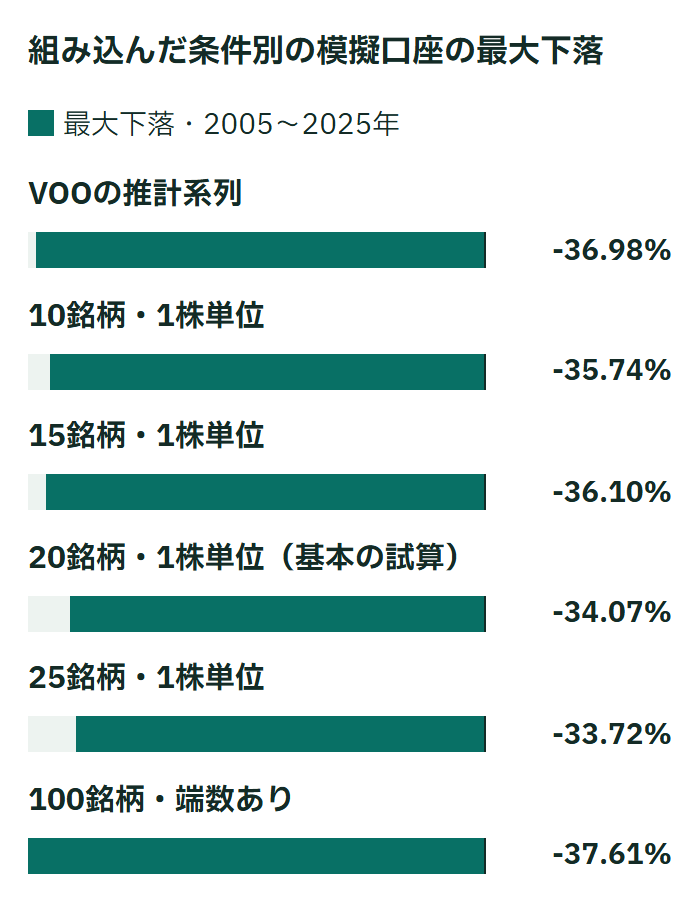
年率はすべて口座全体の数値で、単位は%です。ETF単体の年率ではありません。
なぜ同じ成績にならなかったのか
配分がずれる
目標の比率どおりに持てない。 20銘柄を1株単位で買う基本の試算では、入れ替えの中央値で、目標の20銘柄のうち持てたのは14銘柄でした(最少は7銘柄)。銘柄ごとに目標と実際の比率の差を絶対値で足した「配分のずれ」は、入れ替え時の中央値で2015年より前が34%、2015年以降が36%でした。口座の損失率や現金比率とは別の指標です。
たとえば、ある銘柄を資金の5%分持つのが目標でも、その株が1株で資金の7%に当たる値段なら、1株も買えません。1株が資金の2%なら、2株で4%になり、残りは現金になります。資金が小さいほど、1株の値段の影響は大きくなります。
現金が残る
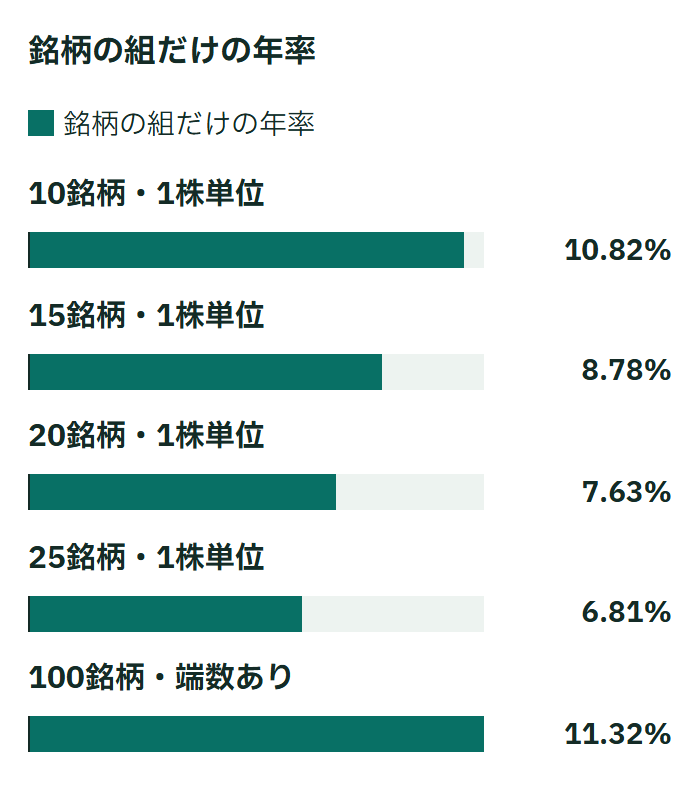
買えなかった分は現金のまま残ります。今回の条件では、現金が伸びを押し下げた可能性がありますが、銘柄数・費用・代わりのデータの影響とは分離できません。口座の守りを入れる前の、銘柄の組だけの年率は次のとおりです。
指数の一部しか持てない
20銘柄は、指数の一部しか写せない。 下調べでは、現在のSPMOの重みのうち、上位20銘柄が占めるのは約69%でした。残りの約3割は、最初から持たない前提です。
入れ替えに費用がかかる
入れ替えには売買費用がかかります。次の表は年2回の入れ替えで測った値です。
| 年2回の入れ替え(中央値) | 値 |
|---|---|
| 片道回転率 | 46% |
| 注文数 | 22本 |
| 1回の費用 | 組の額の0.64% |
過去の株価と資金額が影響する
昔の高い株の影響。 資金を過去に換算したため、分割の前で1株が高かった銘柄が上位に入ると、1株単位で買うことによる配分のずれは大きく出ます。現在の株価と資金で見積もった下調べのずれ(上位20銘柄で約15%)より、今回の検証は厳しい条件になりました。
端数株を買える条件でも、差は小さかった。 端数を買える上位100銘柄を組み込んだ口座は、VOOの推計系列を組み込んだ口座より0.32ポイントしか高くありませんでした(口座全体の年率)。2005〜2012年は4.54%対4.58%で、下回りました。口座の守りのルールを入れた形では、モメンタムを使う運用の、VOOの推計系列を使う運用に対する超過リターンは、今回の条件ではほとんど残りませんでした。1株単位の制約が不利に働いた可能性はありますが、制約だけが差の理由とは言えません。
また、2009年の底から126営業日の動きでは、20銘柄の形を組み込んだ口座が+15.2%、VOOの推計系列を組み込んだ口座が+20.3%でした。モメンタムを使う運用は、相場の戻り局面では出遅れる場合がありました。これは判定に使っていない参考の数値です。
この結果から言えないこと
- 古い期間は代わりのデータです。 2005〜2014年は、S&P 500の実際の構成ではなく、売買代金の上位500銘柄で代用しています。この期間の結果は、指数そのものの再現ではありません。
- 比較対象のVOOは推計系列です。 VOOの上場前の期間を含むため、SPYの配当を反映した系列に年0.065%を上乗せする研究上の仮定で作った比較対象です。現在の実際の経費の差を、独立に確かめたものではありません。
- 資金の換算は仮定です。 過去の資金を、S&P 500の水準に合わせて小さくしています。実際の資金の履歴ではありません。
- 本物のSPMOとの確認は、2016〜2025年だけです。 それより前は、本物との比較ができません。
- この結果は、1つの作り方の結果です。 20銘柄、年2回の入れ替え、1銘柄9%の上限、費用0.10%と1注文1ドル、口座の守りのルール、という組み合わせに限ります。銘柄数や資金、入れ替えの頻度を変えれば、結論は変わるかもしれません。10・15・25銘柄は参考として計算しただけで、合否の判定には使っていません。
- 「1株単位だから必ず負ける」とは言えません。 上位10銘柄の形を組み込んだ口座は9.62%で、VOOの推計系列を組み込んだ口座の9.71%とほぼ同じでした(口座全体の年率)。
- モメンタムを使う投資手法全体や、個別株への投資全体が効かないという結論ではありません。 今回確かめたのは、この条件で、このETFの考え方を個別株20銘柄に置き換えた形だけです。
- 実際の成績ではありません。 費用や約定の価格は仮定です。実際の売買では、結果が違うことがあります。
他の投資法を見るときの確認点
この検証から、他の投資法の成績を見るときにも使える確認点を5つ挙げます。
1. 自分の資金でも、同じ比率で持てるか。 1株の値段が高い銘柄が含まれていないか。
2. 費用を引いた後の結果か。 売買の回数が多い方法ほど、費用の影響が大きくなります。
3. 比べる相手と期間は同じか。 比べるETFや指数の種類、始まりと終わりの日付をそろえているか。
4. 自分の口座で、実際に買える商品か。 米国のETFは、証券会社によっては買えないものがあります。今回のSPMOは、AlpAIが使っている証券会社では買えませんでした。
5. 代わりのデータを使っていないか。 古い期間を代用品で補っていれば、その期間の結果は割り引いて読む必要があります。
AlpAIの判断
今回の基準には届かなかったため、AlpAIはこの再現を採用しません。
この判断の根拠は、事前に決めた合格基準のうち、収益率の基準を満たさなかったことです。SPMOがAlpAIの使う証券会社で買えなかったことは、個別株で再現できるかを調べるきっかけで、採用しない根拠ではありません。
資金規模や端株の取扱いが変わり、狙った配分を実現しやすくなったときに、改めて検証します。条件の変化だけで自動採用するものではありません。将来の株価でも、今回と同じずれになるとは約束しません。
この記事は、過去のデータで計算した試算の結果です。特定の商品の売買を勧めるものではなく、将来の成果を約束するものでもありません。